
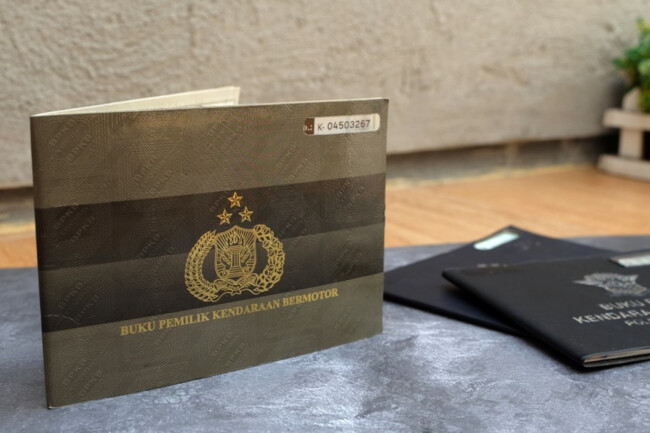
Sementara itu, jika hanya BPKB yang dijadikan jaminan, simpan bukti penyerahan dokumen dan pastikan mekanisme pengembalian BPKB setelah pelunasan tercantum dalam perjanjian.
7. Sesuaikan Cicilan dengan Kemampuan Keuangan
Besarnya cicilan perlu disesuaikan dengan kondisi arus kas bulanan, bukan semata-mata berdasarkan jumlah pinjaman yang disetujui. Sebelum mengajukan pinjaman, hitung penghasilan bersih setelah dikurangi kebutuhan pokok, tagihan rutin, dan kewajiban utang lainnya.
Sebagai gambaran, penghasilan Rp5 juta per bulan tidak berarti seluruhnya tersedia untuk membayar cicilan. Jika sebagian besar pendapatan telah digunakan untuk kebutuhan rumah tangga dan pembayaran utang lain, pinjaman tambahan berpotensi mempersempit ruang keuangan.
Bagi masyarakat yang mengandalkan sepeda motor untuk bekerja, gadai unit juga perlu memperhitungkan biaya transportasi pengganti. Pengeluaran harian untuk transportasi dapat terakumulasi menjadi beban tambahan selama kendaraan tidak dapat digunakan.
Perhitungan kemampuan membayar perlu mempertimbangkan pula kebutuhan tak terduga agar kewajiban pinjaman tidak mengganggu pengeluaran pokok.
8. Siapkan Sumber Pelunasan Sejak Awal
Sebelum menggadaikan kendaraan atau BPKB, tentukan sumber dana yang akan digunakan untuk melunasi pinjaman. Jangan hanya mengandalkan perkiraan bahwa uang untuk pelunasan akan tersedia pada masa mendatang.
Berita Terkini, Eksklusif di WhatsApp Idealis.ID
+ Gabung
Tetap Terhubung Dengan Kami:
 Ikuti Kami
 Subscribe
CATATAN REDAKSI: Apabila Ada Pihak Yang Merasa Dirugikan Dan /Atau Keberatan Dengan Penayangan Artikel Dan /Atau Berita Tersebut Diatas, Anda Dapat Mengirimkan Artikel Dan /Atau Berita Berisi Sanggahan Dan /Atau Koreksi Kepada Redaksi Kami Laporkan,
Sebagaimana Diatur Dalam Pasal (1) Ayat (11) Dan (12) Undang-Undang Nomor 40 Tahun 1999 Tentang Pers.