
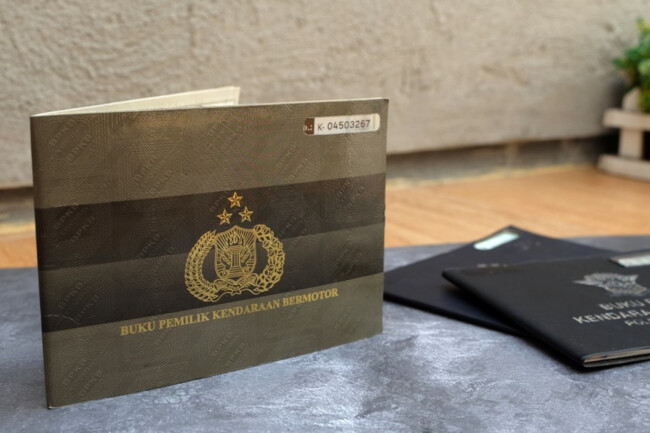
ID, JAKARTA — Menggadaikan BPKB sepeda motor dapat menjadi salah satu pilihan untuk memperoleh dana ketika kebutuhan mendesak muncul. Namun, tanpa perhitungan yang matang, pinjaman dengan jaminan dokumen kendaraan berisiko menambah beban keuangan, terutama jika biaya tidak dipahami sejak awal atau cicilan tidak sesuai kemampuan membayar.
Salah satu hal penting sebelum mengajukan pinjaman adalah membedakan gadai unit kendaraan dengan pinjaman yang menggunakan BPKB sebagai jaminan. Pada gadai unit, sepeda motor diserahkan kepada penyedia layanan. Sementara itu, dalam skema pinjaman dengan jaminan BPKB, kendaraan umumnya tetap digunakan oleh pemiliknya, sesuai ketentuan perjanjian.
Kedua skema tersebut memiliki mekanisme, biaya, dan konsekuensi yang berbeda. Karena itu, calon nasabah perlu memeriksa legalitas penyedia, memahami kewajiban pembayaran, serta membaca perjanjian sebelum menyerahkan kendaraan atau dokumen kepemilikan.
Berikut delapan hal yang perlu diperhatikan agar keputusan menggadaikan motor tidak menimbulkan kerugian finansial.
1. Periksa Legalitas Penyedia Layanan
Kecepatan pencairan dan besarnya penawaran pinjaman tidak seharusnya menjadi satu-satunya pertimbangan dalam memilih tempat gadai. Calon nasabah perlu memeriksa identitas perusahaan, alamat kantor, serta status izin atau pendaftarannya melalui kanal resmi Otoritas Jasa Keuangan (OJK), sesuai jenis layanan yang ditawarkan.
Waspadai penyedia yang meminta transfer dana ke rekening pribadi sebelum pinjaman dicairkan, terutama jika alasan dan dasar biayanya tidak dijelaskan secara transparan. Pastikan pula identitas penerima pembayaran sesuai dengan informasi resmi penyedia layanan.
Pemeriksaan legalitas sejak awal dapat membantu mengurangi risiko bertransaksi dengan pihak yang tidak memiliki kewenangan atau tidak memenuhi ketentuan yang berlaku.
2. Hitung Seluruh Biaya Pinjaman
Besarnya dana yang diterima tidak selalu mencerminkan total kewajiban yang harus dibayar. Calon nasabah perlu menghitung uang bersih yang dicairkan dan keseluruhan pembayaran hingga pinjaman dinyatakan lunas.
Komponen biaya dapat meliputi administrasi, bunga atau sewa modal, asuransi, serta biaya lain sesuai produk dan perjanjian. Pada skema tertentu, mungkin terdapat pula biaya pengurusan dokumen yang perlu diperiksa sejak awal.
Sebagai ilustrasi, jika seseorang menerima pinjaman Rp5 juta dan total kewajiban hingga pelunasan mencapai Rp6 juta, terdapat selisih Rp1 juta yang harus diperhitungkan sebagai biaya pinjaman. Angka tersebut hanya contoh perhitungan, bukan tarif baku layanan gadai.
Mintalah simulasi pembayaran secara tertulis. Periksa jumlah cicilan, tanggal pembayaran, jangka waktu pinjaman, serta denda atau konsekuensi lain apabila terjadi keterlambatan.
3. Bandingkan Nilai Pinjaman dengan Harga Pasar Motor
Nilai pinjaman yang ditawarkan penyedia tidak selalu sama dengan harga jual sepeda motor di pasaran. Penilaian umumnya dapat mempertimbangkan merek, tipe, tahun produksi, kondisi kendaraan, kelengkapan dokumen, dan harga pasar.
Karena itu, calon nasabah sebaiknya tidak langsung menerima penawaran pertama. Bandingkan penilaian dan total biaya dari beberapa penyedia yang legal agar dapat menilai apakah dana yang diterima sepadan dengan kewajiban pembayaran.
Khusus gadai unit kendaraan, perhatikan pula ketentuan penyimpanan motor selama masa pinjaman. Tanyakan lokasi penyimpanan dan tanggung jawab penyedia apabila kendaraan mengalami kerusakan ketika berada dalam penguasaannya.
4. Pastikan Kepemilikan dan Dokumen Kendaraan Sah
Legalitas kendaraan merupakan aspek penting dalam pengajuan pinjaman dengan jaminan BPKB. Pastikan sepeda motor memiliki dokumen yang sah dan data kendaraan sesuai dengan dokumen kepemilikannya.
Periksa kesesuaian nomor rangka dan nomor mesin dengan dokumen kendaraan. Pastikan pula persyaratan mengenai BPKB dan Surat Tanda Nomor Kendaraan (STNK) dipenuhi sesuai ketentuan penyedia layanan.
Apabila nama pemohon berbeda dari nama yang tercantum dalam BPKB, tanyakan persyaratan yang berlaku dan siapkan dokumen pendukung yang sah. Kendaraan milik orang lain tidak boleh dijadikan jaminan tanpa kewenangan atau persetujuan yang diperlukan.
Motor yang masih dalam masa cicilan juga memerlukan perhatian khusus. Periksa perjanjian pembiayaan yang sedang berjalan sebelum mengajukan pinjaman baru dengan kendaraan tersebut sebagai jaminan.
5. Pelajari Perjanjian Sebelum Menandatangani
Penjelasan lisan petugas tidak cukup untuk menjadi dasar pengambilan keputusan. Calon nasabah perlu membaca seluruh ketentuan tertulis sebelum menyetujui pinjaman atau menyerahkan dokumen kendaraan.
Perjanjian perlu menjelaskan jumlah pinjaman, biaya, jangka waktu, jadwal pembayaran, mekanisme pelunasan, serta konsekuensi jika kewajiban tidak dipenuhi.
Pada produk yang dipasarkan sebagai gadai BPKB, pahami pula bentuk perjanjian dan mekanisme jaminan yang digunakan. Istilah pemasaran tidak selalu menggambarkan secara lengkap hak dan kewajiban masing-masing pihak.
Pastikan pula ketentuan mengenai penggunaan kendaraan, penanganan keterlambatan, dan pengembalian BPKB setelah pelunasan dijelaskan secara terang. Simpan salinan perjanjian serta seluruh bukti transaksi untuk mengantisipasi perselisihan di kemudian hari.
6. Dokumentasikan Kondisi Motor dan Penyerahan Dokumen
Jika kendaraan diserahkan kepada penyedia gadai, dokumentasikan kondisinya sebelum meninggalkan lokasi. Ambil foto dari beberapa sisi, catat angka pada odometer, dan simpan bukti mengenai goresan atau kerusakan yang sudah ada.
Pastikan dokumen penerimaan mencantumkan barang yang diserahkan, termasuk STNK, kunci, dan aksesori apabila ikut dititipkan. Tanyakan pula lokasi penyimpanan kendaraan serta prosedur pengambilannya setelah kewajiban pinjaman diselesaikan.
Dokumentasi tersebut dapat menjadi bukti pembanding apabila muncul perbedaan kondisi kendaraan saat dikembalikan.
Sementara itu, jika hanya BPKB yang dijadikan jaminan, simpan bukti penyerahan dokumen dan pastikan mekanisme pengembalian BPKB setelah pelunasan tercantum dalam perjanjian.
7. Sesuaikan Cicilan dengan Kemampuan Keuangan
Besarnya cicilan perlu disesuaikan dengan kondisi arus kas bulanan, bukan semata-mata berdasarkan jumlah pinjaman yang disetujui. Sebelum mengajukan pinjaman, hitung penghasilan bersih setelah dikurangi kebutuhan pokok, tagihan rutin, dan kewajiban utang lainnya.
Sebagai gambaran, penghasilan Rp5 juta per bulan tidak berarti seluruhnya tersedia untuk membayar cicilan. Jika sebagian besar pendapatan telah digunakan untuk kebutuhan rumah tangga dan pembayaran utang lain, pinjaman tambahan berpotensi mempersempit ruang keuangan.
Bagi masyarakat yang mengandalkan sepeda motor untuk bekerja, gadai unit juga perlu memperhitungkan biaya transportasi pengganti. Pengeluaran harian untuk transportasi dapat terakumulasi menjadi beban tambahan selama kendaraan tidak dapat digunakan.
Perhitungan kemampuan membayar perlu mempertimbangkan pula kebutuhan tak terduga agar kewajiban pinjaman tidak mengganggu pengeluaran pokok.
8. Siapkan Sumber Pelunasan Sejak Awal
Sebelum menggadaikan kendaraan atau BPKB, tentukan sumber dana yang akan digunakan untuk melunasi pinjaman. Jangan hanya mengandalkan perkiraan bahwa uang untuk pelunasan akan tersedia pada masa mendatang.
Sumber pembayaran dapat direncanakan dari penghasilan rutin atau penerimaan usaha yang cukup dapat diperkirakan. Untuk pinjaman dengan cicilan, sisihkan dana secara berkala agar tidak tercampur dengan pengeluaran sehari-hari.
Catat tanggal jatuh tempo dan pasang pengingat sebelum pembayaran harus dilakukan. Jika mulai mengalami kesulitan keuangan, segera hubungi penyedia layanan untuk menanyakan pilihan penyelesaian yang tersedia berdasarkan perjanjian.
Mengambil pinjaman baru untuk membayar utang lama tanpa menghitung keseluruhan kewajiban dapat memperbesar beban finansial. Karena itu, keputusan untuk menggadaikan motor perlu disertai perencanaan pembayaran yang realistis.
Pertimbangkan Kebutuhan dan Risiko Sebelum Menggadaikan
Menggadaikan sepeda motor atau BPKB bukan sekadar keputusan untuk memperoleh uang tunai dalam waktu singkat. Langkah tersebut juga menimbulkan kewajiban finansial yang harus dipenuhi sesuai perjanjian.
Pemeriksaan legalitas penyedia, perhitungan seluruh biaya, pemahaman terhadap kontrak, dan penilaian kemampuan membayar merupakan bagian penting dari pengambilan keputusan keuangan yang bertanggung jawab.
Dengan memahami aspek-aspek tersebut sebelum bertransaksi, calon nasabah dapat menilai risiko secara lebih terukur dan menghindari kewajiban yang berpotensi melampaui kemampuan finansialnya.
Catatan: Artikel ini bersifat informatif dan edukatif, bukan rekomendasi keuangan atau hukum. Biaya, mekanisme, dan risiko pinjaman bergantung pada jenis produk, penyedia layanan, serta perjanjian yang berlaku. Periksa ketentuan resmi sebelum melakukan transaksi. (red)
Berita Terkini, Eksklusif di WhatsApp Idealis.ID
+ Gabung
Tetap Terhubung Dengan Kami:
 Ikuti Kami
 Subscribe
CATATAN REDAKSI: Apabila Ada Pihak Yang Merasa Dirugikan Dan /Atau Keberatan Dengan Penayangan Artikel Dan /Atau Berita Tersebut Diatas, Anda Dapat Mengirimkan Artikel Dan /Atau Berita Berisi Sanggahan Dan /Atau Koreksi Kepada Redaksi Kami Laporkan,
Sebagaimana Diatur Dalam Pasal (1) Ayat (11) Dan (12) Undang-Undang Nomor 40 Tahun 1999 Tentang Pers.